01
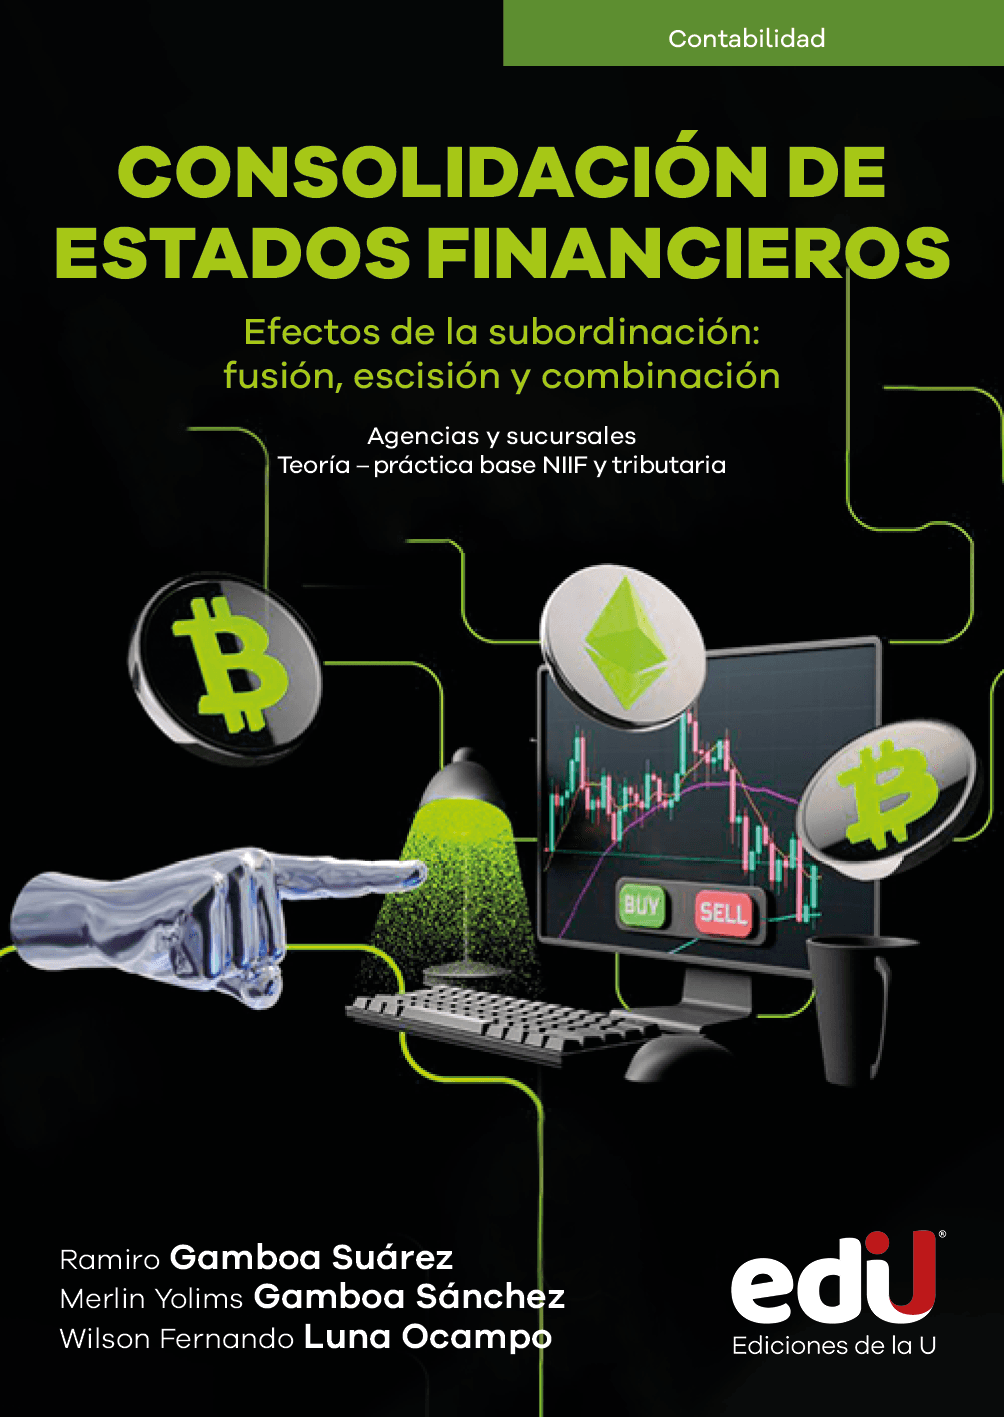
Consolidación de estados financieros. Efectos de la subordinación: fusión, escisión y combinación
AUTORES
Editorial: Ediciones de la U
02
DESCRIPCIÓN
Una mirada a la publicación
Este texto nos allana el camino hacia el tratado de la combinación, fusión y escisión empresarial, como hechos tal vez previos hacia la consolidación de Estados Financieros., nos ofrece una exploración profunda de estos procesos complejos, proporcionando al lector una visión integral que abarca tanto las teorías contables subyacentes como las aplicaciones prácticas según las Normas Internacionales de Información Financiera (NIIF) y el marco tributario vigente.
A lo largo de sus capítulos, se presentan ejemplos y casos reales que permiten comprender las implicaciones de estas operaciones en la consolidación de los estados financieros de las empresas involucradas. Asimismo, se analizan las estrategias tributarias que deben considerarse durante dichos procesos, con el fin de optimizar los resultados financieros y minimizar riesgos legales.
03
TABLA DE CONTENIDO
Un recorrido por el libro
Prefacio Introducción
PARTE A. AGENCIAS, SUCURSALES, CRECIMIENTO ECONÓMICO, NEGOCIOS CONJUNTOS E INSTRUMENTOS DE CAPITAL
Capítulo 1. ENCUENTRO Y CONTEXTO TEÓRICO DE LA COMBINACIÓN, ESCISIÓN, FUSIÓN Y CONSOLIDACIÓN DESDE LA CONDICIÓN COMERCIAL Y LEGAL
Introducción Objetivos 1.1. Aspectos generales y definición de cada elemento 1.2. Normativa comercial en Colombia, sustento en el Código de Comercio Decreto 410 de 1971 1.3. Normativas del Congreso de la República, Superintendencias de Sociedades y otros entes 1.4. Normativa fiscal aplicable a cada contexto según el Estatuto Tributario Nacional 1.5. Normativa internacional que alude a los elementos citados 1.6. Actividades de repaso
Capítulo 2. CRECIMIENTO ECONÓMICO EMPRESARIAL. AGENCIAS. SUCURSALES. SUBORDINADAS (Filiales y subsidiarias)
Introducción Objetivos 2.1. El crecimiento económico y empresarial 2.2. La agencia y su contexto contable 2.3. La sucursal y su contexto contable 2.4. Las subordinadas. Clasificación y demás aspectos 2.5. Actividades de repaso
Capítulo 3. LA CUENTA CORRIENTE COMERCIAL Y EL GRUPO EMPRESARIAL
Introducción Objetivos 3.1. Definición y aplicación contable de la cuenta corriente comercial 3.2. El grupo empresarial o holding y características principales 3.3. La influencia significativa y el control 3.4. La NIC 28 Inversión en asociadas y negocios conjuntos, su contexto contable 3.5. Actividades de repaso
Capítulo 4. NEGOCIOS CONJUNTOS
Introducción Objetivos 4.1. Concepto 4.2. La NIIF 11 y 12. Respecto de las participaciones en acuerdos conjuntos y asociadas 4.3. Definición y características según la sección 15 NIIF pymes 4.4. Formas de negocios conjuntos según la sección 15 NIIF pymes 4.5. Operaciones controladas conjuntamente y su aplicación contable 4.6. Activos controlados de forma conjunta y su aplicación contable 4.7. Entidades controladas de forma conjunta o multigrupos y su aplicación contable 4.8. Actividades de repaso
Capítulo 5. INSTRUMENTOS FINANCIEROS DE CAPITAL
Introducción Objetivos 5.1. Definición y clasificación 5.2. La NIC 39 y sus tipologías de instrumentos financieros 5.3. Los derivados 5.4. Los forwards y futuros 5.5. Los swaps y las opciones 5.6. El crédito mercantil y su cálculo 5.7. Aspectos tributarios en Colombia frente al crédito mercantil 5.8. Actividades de repaso
PARTE B. COMBINACIÓN- FUSIÓN Y ESCISIÓN EMPRESARIAL PREVIOS PARA LA CONSOLIDACIÓN DE ESTADOS FINANCIEROS. BASE NIIF Y TRIBUTARIA
Capítulo 6. INTRODUCCIÓN AL MARCO CONCEPTUAL DE LA CONSOLIDACIÓN DE ESTADOS FINANCIEROS
Introducción Objetivos 6.1. Definición y objetivos de la consolidación de estados financieros 6.2. La consolidación de estados financieros y la gestión fiscal en Colombia 6.3. Principales procesos contables involucrados. Combinación, fusión y escisión 6.4. Relación de la combinación, fusión y escisión con las Normas Internacionales de Información Financiera (NIIF) 6.5. Relevancia de la consolidación para las empresas multinacionales y grupos económicos 6.6. El Estatuto Tributario colombiano frente a la consolidación de estados financieros 6.7. La Tasa de Tributación Depurada (TTD) en la consolidación de estados financieros 6.8. Actividades de repaso
Capítulo 7. COMBINACIÓN DE ENTIDADES. PRINCIPIOS Y NORMAS APLICABLES
Introducción Objetivos 7.1. Definición de combinación de entidades según las NIIF 3 7.2. Métodos de combinación. Adquisiciones y fusiones 7.3. Requisitos contables y fiscales en una combinación de entidades 7.4. Impacto de la combinación en los estados financieros consolidados 7.5. Actividades de repaso
Capítulo 8. FUSIÓN EMPRESARIAL. TIPOS. PROCEDIMIENTOS Y TRATAMIENTO CONTABLE
Introducción Objetivos 8.1. Tipos de fusiones. Fusión por absorción. Fusión por creación de una nueva entidad 8.2. Procedimientos contables y tributarios de una fusión 8.3. Estatuto Tributario colombiano. Código de Comercio (Dec.410/71) respecto de la fusión 8.4. Aplicaciones contables fusiones 8.5. Actividades de repaso
Capítulo 9. ESCISIÓN. PROCESO. NORMATIVA Y CONSECUENCIAS FINANCIERAS
Introducción Objetivos 9.1. Concepto de escisión y tipos de escisión: total o parcial 9.2. Normativa contable para la escisión bajo las NIIF 10 9.3. La ley 222 de 1995 frente a la escisión 9.4. Aspectos fiscales en una escisión. Implicaciones tributarias de la reestructuración 9.5. Tratamiento de activos y pasivos en una escisión 9.6. Actividades de repaso
Capítulo 10. CONSOLIDACIÓN DE ESTADOS FINANCIEROS. PROCEDIMIENTOS CONTABLES Y REPORTES
Introducción Objetivos 10.1. Definición y objetivos de la consolidación 10.2. La NIIF 10 Estados financieros consolidados 10.3. La NIC 27 Estados financieros separados 10.4. La NIC 28 y su efecto en la consolidación 10.5. La NIIF 12 Información a revelar sobre participaciones en otras entidades 10.6. Métodos de consolidación de estados financieros: integración global vs. proporcional y otros 10.7. Procedimiento de consolidación: eliminación de transacciones intercompañía 10.8. Impacto de las NIIF en la consolidación de estados financieros 10.9. Actividades de repaso
Capítulo 11. CONVERSIÓN DE ESTADOS FINANCIEROS
Introducción Objetivos 11.1. Conceptos y entendimiento frente a la apertura de mercados 11.2. Impacto en la conversión de estados financieros 11.3. Conversión cuentas reales 11.4. Conversión cuentas de resultados 11.5. Las tasas aplicativas para la conversión según grupos de cuentas 11.6. NIC 21. Efectos de las variaciones en las tasas de cambio de la moneda extranjera 11.7. Actividades de repaso
Referencias bibliográficas
Sobre los autores
04
AUTOR(ES)
Detrás de estas páginas
RAMIRO GAMBOA SUÁREZ
Contador Público (Universidad Surcolombiana). Especialista en Revisoría Fiscal y Contraloría. (Fundación Universidad Central Bogotá). Mag. (M.B.A) en Administración de Empresa (Universidad Viña del Mar, Chile). Doctor en Ciencias Gerenciales. Posdoctor en Investigación Emergente. Docente planta (Universidad Surcolombiana, Neiva). Asesor contable y financiero. Auditor y Revisor Fiscal en organizaciones por más de 30 años en el sector público y privado. Autor de: Liderazgo una mirada desde la proxemia. Auditoria y Revisoría Fiscal con Normas Internacionales de Auditoría. Contabilidad de Costos I y II Herramienta de gestión, vista desde la norma internacional. Contabilidad de activos, fundamentos y práctica base NIIF. Contabilidad de pasivos, teórico práctica, contexto y base NIIF. Salario emocional elemento dignificante en la gestión del capital humano. Paradigma emergente, consideraciones de una nueva cosmovisión para investigar. ¿En qué momento?, visión del actuar desde lo humano y racional. Noúmeno contable, esencia hacia la realidad del fenómeno financiero. Medición y valuación de activos biológicos, visión contable y tributaria. Medición y valuación de criptoactivos, gestión contable y tributaria. Reconfigurando las cifras financieras, del fenómeno crematístico a la hipótesis del noúmeno contable. Fenómenos patológicos que desvanecen la gestión organizacional. Estudiar o desestudiar algo paradigmático. Edificación y pilar social, educación transformadora y equitativa. Revisoría Fiscal, su gestión frente a la sostenibilidad al evaluar el impacto ambiental y social. Contabilidad de costos práctica; enfoque NIIF hacia la gestión financiera. La gestión en la gestión y con la gestión; desde lo tradicional a la inteligencia artificial. Autor de capítulos de libro, artículos en revistas indexadas, par académico de libros y artículos resultado de investigación. Ponente nacional e internacional. Investigador categorizado Minciencias.
MERLIN YOLIMS GAMBOA SÁNCHEZ
Contadora Pública (Universidad Surcolombiana). Magister en Dirección y Asesoramiento Financiero (Universidad Internacional de Rioja Logroño, España). Docente de planta ocasional de la Universidad Surcolombiana. Experiencia docente catedrática de la Universidad Cooperativa de Colombia. Con 17 años de experiencia como contador público en diferentes empresas de los sectores: transporte, agroindustrial, constructor, de servicios y comercial. Directora financiera y auditora interna y Revisor Fiscal en diversas compañías. Autora de: Noúmeno Contable, esencia hacia la realidad del fenómeno financiero. Contabilidad de activos, fundamentos y práctica base NIIF. Contabilidad de pasivos, teórico práctica, contexto y base de NIIF, Fenómenos patológicos que desvanecen la gestión organizacional.
WILSON FERNANDO LUNA OCAMPO
Contador Público (Universidad Surcolombiana). Abogado (Universidad Cooperativa de Colombia). Magister en Derecho tributario (Universidad Externado de Colombia). Magister en Fiscalidad Internacional (Universidad de la Rioja de España). Especialista en Revisoría Fiscal y auditoria (Universidad Surcolombiana). Amplia experiencia en auditoria y revisoría fiscal, consultoría y asesorías en las áreas contable y tributaria. Asesor jurídico en asuntos administrativos procesos DIAN y UGPP. Docente de planta Universidad Surcolombiana en pregrado y posgrado. Autor de: Contabilidad de activos, fundamentos y práctica base NIIF. Medición y valuación de activos biológicos, visión contable y tributaria. Medición y valuación de criptoactivos, gestión contable y tributaria. Contabilidad de costos práctica, enfoque NIIF hacia la gestión financiera. Investigador registrado en Minciencias.
05
INFORMACIÓN ADICIONAL
El libro en detalle
| Acabados | |
|---|---|
| Área | |
| Autor | |
| Coeditor | N/A |
| Colección | |
| Editorial | |
| EISBN | |
| Formato | |
| Número de edición | |
| Páginas | |
| Peso |
06
PRODUCTOS RELACIONADOS