01
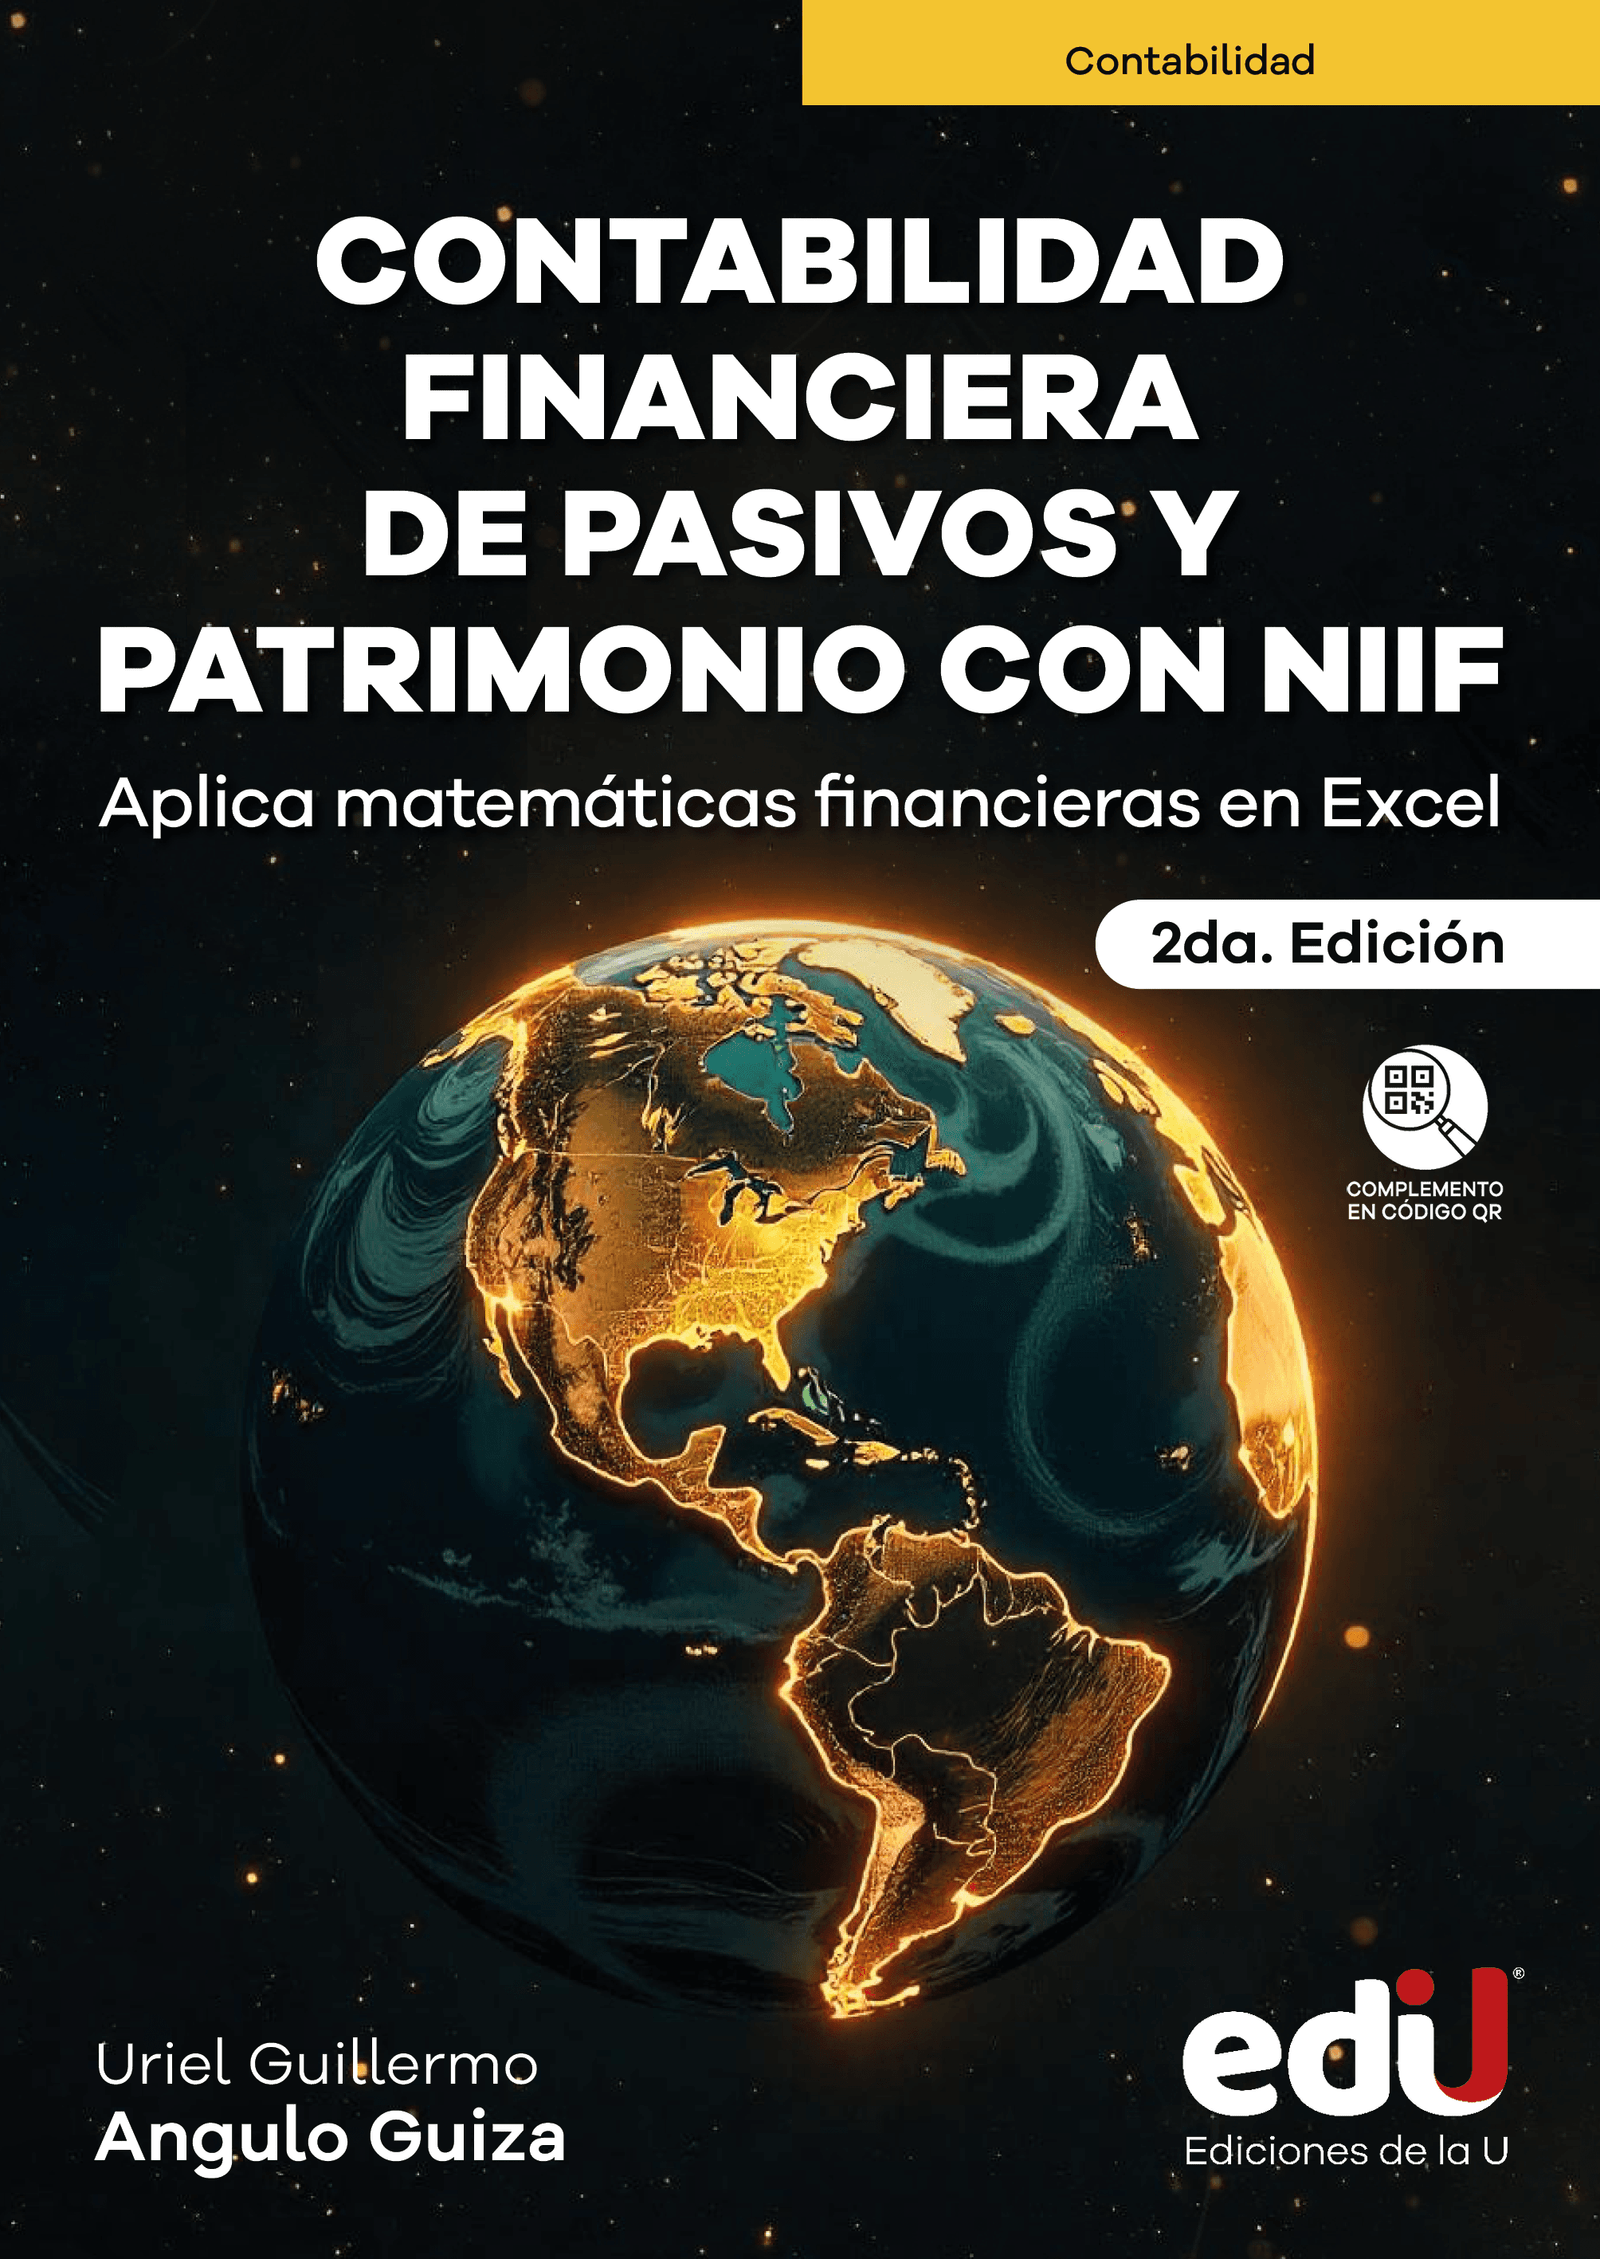
Contabilidad financiera de pasivos y patrimonio con NIIF
AUTORES
Editorial: Ediciones de la U
02
DESCRIPCIÓN
Una mirada a la publicación
Aplica matemáticas financeras en Excel
Es un texto diseñado para estudiantes y profesionales en contaduría, escrito en un lenguaje sencillo y fácil de entender.
Presenta cada cuenta del pasivo, aplicando la matemática financiera en Excel acorde a los lineamientos de las NIIF, en forma sencilla con suficientes ejemplos desarrollados con el sistema paso a paso. En cada capítulo o cuenta del pasivo presenta el impuesto diferido y un enfoque con la sostenibilidad. El texto está actualizado al día de hoy mediante código QR.
Contenido. 1. Conceptos básicos 2. Pasivos financieros 3. Acreedores comerciales (proveedores) y otras cuentas por pagar 4. Beneficios a empleados 5. Pasivos estimados y provisiones 6. Pasivos por impuestos 7. Pasivos diferidos 8. Patrimonio
03
TABLA DE CONTENIDO
Un recorrido por el libro
Introducción
Capítulo 1. Conceptos básicos 1.1. Políticas contables 1.1.1. Preparación de las políticas contables 1.1.2. Conexión entre las políticas empresariales 1.2. Normas Internacionales de Información Financiera (NIIF) 1.3. Tesauro o Plan de Cuentas (PC) 1.4. Pasivos 1.4.1. Clasificación del pasivo 1.4.2. Reconocimiento de pasivos 1.4.3. Medición, valuación o valoración de pasivos 1.4.4. Presentación del pasivo 1.4.5. Revelación de pasivos 1.4.6. El costo financiero de los pasivos 1.5. Nociones de matemáticas financieras con aplicaciones en Excel 1.5.1. Concepto de interés 1.5.1.1. Interés simple 1.5.1.2. Interés compuesto 1.5.2. La hoja de cálculo Excel 1.5.3. Valor futuro y valor presente en interés compuesto 1.5.3.1. Conversión de un valor presente a un valor futuro en interés compuesto 1.5.3.2. Conversión de un valor futuro a un valor presente en interés compuesto 1.5.4. Tasas equivalentes 1.5.4.1. Conversión de una tasa nominal (vencida) a una tasa efectiva 1.5.4.2. Conversión de una tasa efectiva de periodo menor a efectiva de periodo mayor 1.5.4.3. Conversión de tasa efectiva de periodo mayor a efectiva de periodo menor Pruebo mi conocimiento (autoevaluación) Ámbitos de formación Gimnasio por internet (Google y/o plataformas de inteligencia artificial)
Capítulo 2. Pasivos financieros 2.1. Generalidades 2.2. Reconocimiento y baja en cuentas de pasivos financieros 2.3. Medición de los pasivos financieros 2.3.1. Medición inicial 2.3.2. Medición posterior 2.4. Obligaciones nacionales (bancos nacionales) 2.5. Corporaciones financieras 2.6. Bancos del exterior (préstamos en moneda extranjera) 2.7. Operaciones repo 2.7.1. Operaciones repo de inversiones (compromiso de recompra de inversiones) 2.7.2. Operaciones repo de cartera (compromiso de recompra de cartera negociada) 2.7.3. Operaciones repo de venta de bienes 2.8. Presentación de los pasivos financieros 2.9. Revelación de las obligaciones financieras 2.10. Pasivos financieros y el impuesto diferido 2.11. Pasivos financieros y la sostenibilidad (NIIF S1 y S2) Pruebo mi conocimiento (autoevaluación) Ámbitos de formación Gimnasio por internet
Capítulo 3. Acreedores comerciales y otras cuentas por pagar 3.1. Reconocimiento y medición de los acreedores comerciales 3.2. Proveedores nacionales 3.2.1. Medición inicial 3.2.2. Medición posterior 3.3. Proveedores del exterior 3.4. Cuentas corrientes comerciales 3.5. Partes relacionadas o compañías vinculadas 3.6. Otras cuentas por pagar 3.7. Presentación de los acreedores comerciales y otras cuentas por pagar en los estados financieros 3.8. Revelación de los acreedores comerciales y otras cuentas por pagar en los estados financieros 3.9. Acreedores comerciales (proveedores) y el impuesto diferido 3.10. Acreedores comerciales y la sostenibilidad Pruebo mi conocimiento (autoevaluación) Ámbitos de formación Gimnasio por internet
Capítulo 4. Pasivos por impuestos 4.1. Fundamentos tributarios 4.1.1. Tributaria 4.1.2. Entidad fiscal 4.1.3. Registro Único Tributario (RUT) 4.1.4. Número de Identificación Tributario (NIT) 4.1.5. Estatuto Tributario (ET) 4.1.6. Reforma tributaria 4.1.7. Unidad de Valor Tributario (UVT) 4.1.8. Contribuyente 4.1.9. Grandes contribuyentes 4.1.10. Elementos del impuesto o tributo 4.1.11. Agente de retención 4.1.12. Clases de impuestos 4.2. Impuesto sobre las ventas o Impuesto al Valor Agregado (IVA) 4.2.1. Clasificación de los bienes según la tarifa del IVA 4.2.2. Responsabilidad en el impuesto al valor agregado IVA 4.2.2.1. No responsables del IVA (anterior régimen simplificado) 4.2.2.2. Responsables u obligados del impuesto al valor agregado IVA 4.2.2.3. Responsable del IVA, régimen ordinario 4.2.2.4. Régimen Simple de Tributación (RST) 4.2.2.5. Contabilización del impuesto sobre las ventas (IVA) 4.3. Impuesto Nacional al Consumo (INC) 4.3.1. Responsables del Impuesto Nacional al Consumo (INC) 4.3.2. No responsables del Impuesto Nacional al Consumo (INC) 4.3.3. Declaración y pago del Impuesto Nacional al Consumo (INC) 4.3.4. Registro del Impuesto Nacional al Consumo (INC) 4.4. Impuesto de Industria, Comercio y Avisos (ICA) 4.5. Impuesto a las ganancias 4.5.1. Impuesto de renta corriente 4.5.1.1. Determinación de la ganancia o utilidad contable 4.5.1.2. Tasa mínima de tributación o tasa de tributación depurada 4.5.1.3. Declaración y pago del impuesto sobre la renta 4.5.1.4. Depuración del impuesto de renta 4.5.1.5. Conciliación fiscal o tributaria 4.5.1.6. Diferencias permanentes 4.5.2. Impuestos diferidos 4.6. Otros impuestos 4.6.1. Gravamen a los Movimientos Financieros (GMF) 4.6.2. Impuestos saludables (formulario 505 DIAN) 4.6.3. Impuesto al plástico de un solo uso (formulario 330 DIAN) 4.6.4. Retención en la fuente 4.7. Impuestos, contaduría y corrupción 4.8. Impuestos y la sostenibilidad Pruebo mi conocimiento (autoevaluación) Ámbitos de formación Gimnasio por internet
Capítulo 5. Beneficios a empleados 5.1. Contrato de trabajo 5.1.1. Clases de contrato de trabajo 5.1.2. Contrato por prestación de servicios 5.1.3. Terminación del contrato de trabajo (art. 61 CST) 5.1.4. Clases de salario en un contrato de trabajo 5.2. Nómina electrónica 5.2.1. Valor devengado (formato 1) 5.2.2. Deducciones (formatos 2 y 3) 5.2.2.1. Liquidación de aportes a salud 5.2.2.2. Liquidación de aportes para pensión 5.2.2.3. Otras deducciones (formato 3) 5.2.2.4. Retención en la fuente por rentas de trabajo 5.2.3. Apropiaciones de nómina (ver formato de nómina) 5.2.3.1. Apropiaciones para prestaciones sociales 5.2.3.2. Apropiación para aportes a seguridad social 5.2.3.3. Apropiaciones para aportes parafiscales 5.3. Contabilización de la nómina 5.3.1. Devengado, deducido y pagado 5.3.2. Apropiaciones de nómina 5.3.3. Pagos a terceros 5.4. Prestaciones sociales 5.4.1. Cesantías 5.4.2. Intereses sobre cesantías 5.4.3. Prima de servicios 5.4.4. Vacaciones 5.5. Liquidación del contrato de trabajo 5.6. Sistema de Gestión en Seguridad y Salud en el Trabajo (SG-SST) 5.7. La Unidad de Gestión de Pensiones y Parafiscales (UGPP) 5.8. Beneficios a empleados y la sostenibilidad 5.9. Beneficios a empleados y el impuesto diferido 5.10. Presentación y revelaciones de beneficios a empleados Pruebo mi conocimiento (autoevaluación) Ámbitos de formación Gimnasio por internet
Capítulo 6. Provisiones y contingencias 6.1. Provisiones 6.1.1. Reconocimiento de una provisión 6.1.2. Medición 6.2. Contingencias (pasivos y/o activos contingentes) 6.2.1. Cuándo se reconoce un pasivo o activo contingente 6.2.2. Relaciones entre provisiones y pasivos de carácter contingente 6.3. Presentación y revelaciones en los estados financieros 6.4. Provisiones y el impuesto diferido 6.5. Provisiones, contingencias y la sostenibilidad Pruebo mi conocimiento (autoevaluación) Ámbitos de formación Gimnasio por internet
Capítulo 7. Pasivos diferidos 7.1. Ingresos diferidos (ingresos no devengados) 7.2. Impuesto diferido 7.2.1. Cómo se genera el impuesto diferido Pruebo mi conocimiento (autoevaluación) Ejercicios para el desarrollo de competencias Gimnasio por internet
Capítulo 8. Patrimonio 8.1. Generalidades 8.1.1. Clasificación de un instrumento como patrimonio 8.2. Clases de aportes 8.2.1. Aportes de industria 8.2.2. Aporte en criptoactivos (Circular 100-000007 de 2022 la Superintendencia de Sociedades) 8.3. Clases de sociedades 8.4. Sociedades de personas. Sociedad de responsabilidad “limitada” 8.4.1. Constitución y aportes sociales 8.4.2. Superávit de capital 8.4.3. Dividendos o participaciones de los socios 8.4.4. Reservas 8.4.5. Utilidad o pérdida del ejercicio 8.4.6. Utilidades acumuladas 8.4.7. Otro Resultado Integral (ORI) 8.5. Sociedades de capital (sociedades anónimas) 8.5.1. Acción 8.5.2. Clases de acciones 8.5.3. Constitución, suscripción y pago de aportes del capital 8.5.4. Acciones o aportes propios readquiridos 8.5.5. Dividendos en acciones 8.5.6. Bonos convertibles en acciones 8.6. Información a presentar y revelar en los estados financieros Pruebo mi conocimiento (autoevaluación) Ámbitos de formación Gimnasio por internet
Glosario Referencias bibliográficas Cibergrafía
04
AUTOR(ES)
Detrás de estas páginas
URIEL GUILLERMO ANGULO GUIZA
Contador público de la Universidad Central (Bogotá, Colombia), con espe¬cialización en gerencia financiera de la Fundación Universitaria Área Andina (Bogotá, Colombia). Diplomado en Gestión Empresarial para la Sostenibili¬dad, Diplomado en Normas Internacionales de Información Financiera NIIF, Actualmente se desempeña como catedrático universitario, asesor laboral, administrativo y financiero en empresas del sector de la construcción, el co¬mercio y la propiedad horizontal. Autor de los textos: Contabilidad básica bajo NIIF, Fundamentos en contaduría bajo NIIF, Plan de cuentas contex¬tualizado con NIIF, Contabilidad financiera de activos con NIIF, Contabilidad financiera de pasivos con NIIF, Contabilidad para la toma de decisiones, Es¬tados financieros bajo NIIF y coautor de la Cartilla laboral y Matemáticas financieras con NIIF.
05
INFORMACIÓN ADICIONAL
El libro en detalle
| Acabados | |
|---|---|
| Área | |
| Autor | |
| Coeditor | N/A |
| Colección | |
| Editorial | |
| EISBN | |
| Formato | |
| Número de edición | |
| Páginas | |
| Peso |
06
PRODUCTOS RELACIONADOS